


原料涨、汇率变,体育用品企业如何守住利润?| 2026半年报解读
中国体育用品业联合会时间:2026-09-14点击:
2026上半年,中国体育用品行业所处的宏观环境呈现出“外需强劲、内需偏弱、政策加码、成本波动”的复杂格局,这一背景深刻影响了我国体育用品企业的经营表现。数据来看,上半年我国体育用品出口回暖,出口额达153.35亿美元。近年来,我国始终是全球最大的体育用品出口国,占全球出口比重超过四成。
国内市场表现相对疲弱。根据国家统计局社会消费品零售数据,今年上半年体育、娱乐用品类消费绝对量为870亿元,同比下滑2.4%,落后于零售大盘增速。
与此同时,多个国家层面的政策规划出台,推动体育行业加速发展。首个以“体育强国”为主题的国家级专项规划《体育强国建设“十五五”规划》,制定了到2030年体育产业总规模突破7万亿元等核心量化目标,为产业发展提供了指引。《全民健身计划(2026-2030年)》则进一步细化目标,以落实全民健身国家战略。
成本层面,上半年塑料、钢材等原材料价格波动较大,对体育用品行业带来了一定成本压力。除此之外,人民币汇率的波动也对出口主导的企业造成了较大影响。外部环境较为复杂,体育用品企业普遍迎来了较大的发展挑战,但通过降本增效等多重手段积极应对,取得了可观的经营表现。
从半年报来看,以安踏体育、李宁、特步国际、361度为代表的运动鞋服企业,上半年整体保持增长。安踏体育营收高达435.07亿元,同比增长12.88%,再创历史新高,稳居行业首位,其营收规模约为耐克中国的2.2倍、阿迪达斯中国的2.7倍。归母净利润高达94.87亿元,同比增长34.93%,表现惊人。今年上半年,安踏收购彪马29.06%股权,多品牌帝国持续扩张。
李宁表现相对稳健,总营收152.35亿元,同比增长2.82%;归母净利润为18.16亿元,同比增长4.53%。特步国际营收67.95亿元位居行业第三,但营收和净利润双双下滑,其也是四家国产运动鞋服品牌中唯一一家营收和利润下滑的企业。361度表现突出,营收同比增长7.98%至61.60亿元,与特步的差距进一步缩小,其归母净利润达9.26亿元,实现对特步的反超。
体育用品制造企业的经营逻辑更多集中在产品制造、海外订单、自主品牌以及技术研发等方面。为了进一步观察这一板块的经营情况,本文选取了大丰实业、共创草坪、舒华体育、英派斯、牧高笛、三柏硕、康力源、金陵体育8家体育用品上市公司作为样本,从其半年报业绩中窥探其面临的发展挑战和应对举措。
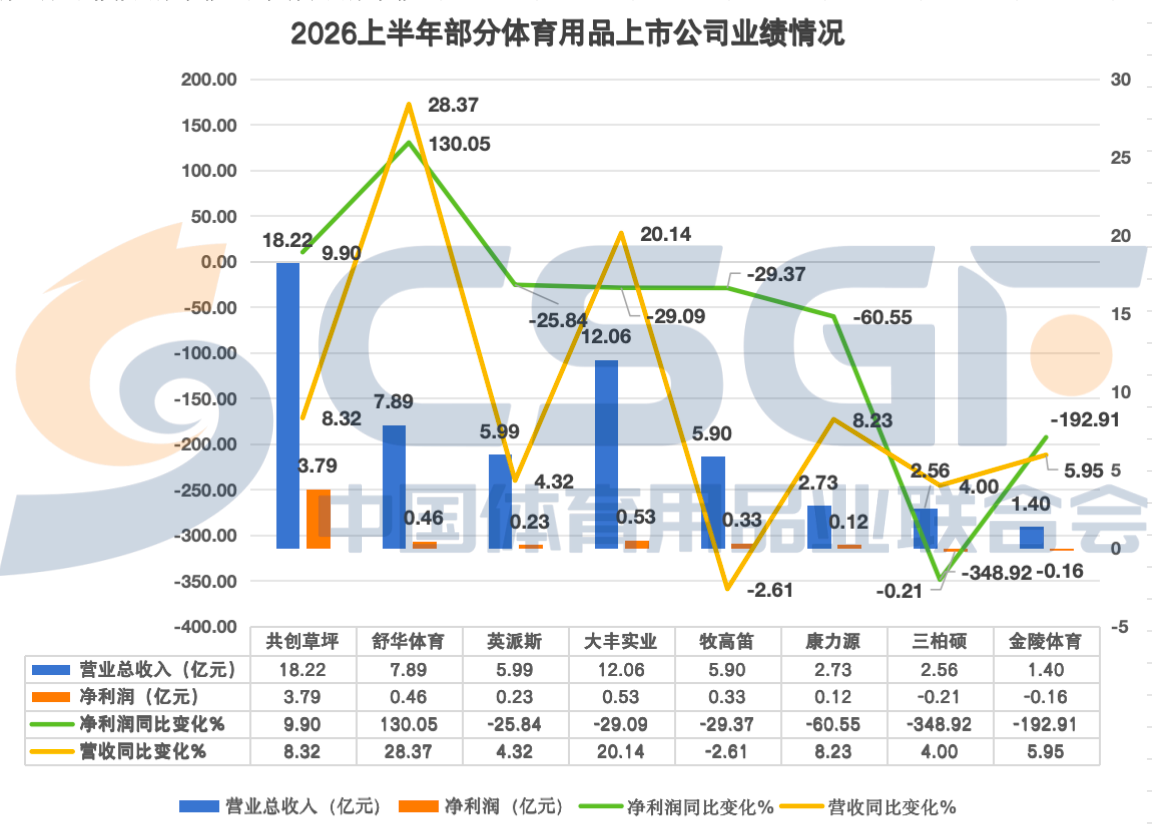
如果抛开外界因素影响,上半年8家体育用品公司普遍呈现企稳回升的状态。行业头部品牌共创草坪的领先优势在上半年体现得淋漓尽致,其凭借系统性降本有效地对冲了整体成本大幅上升的压力,龙头地位更加稳固。
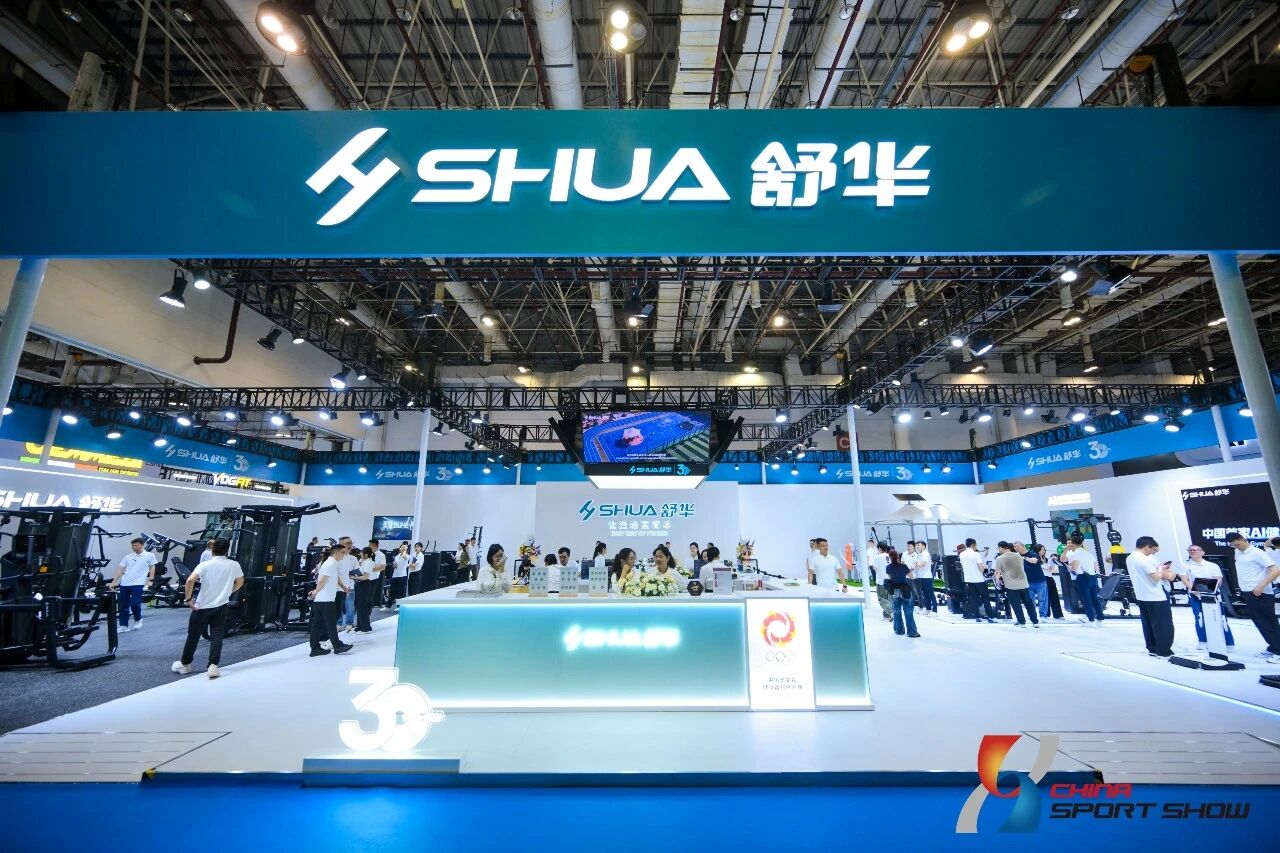
舒华体育“自主品牌出海”路线加速突破,上半年境外业务收入达2.73亿元,2025年同期境外业务收入为1.52亿元,海外已经成为公司收入增长的重要驱动力。目前,正在大力铺设海外渠道体系,已在德国、英国完成本地化团队建设,后续有望实现由产品出口向属地化运营深化,海外业务潜力巨大。
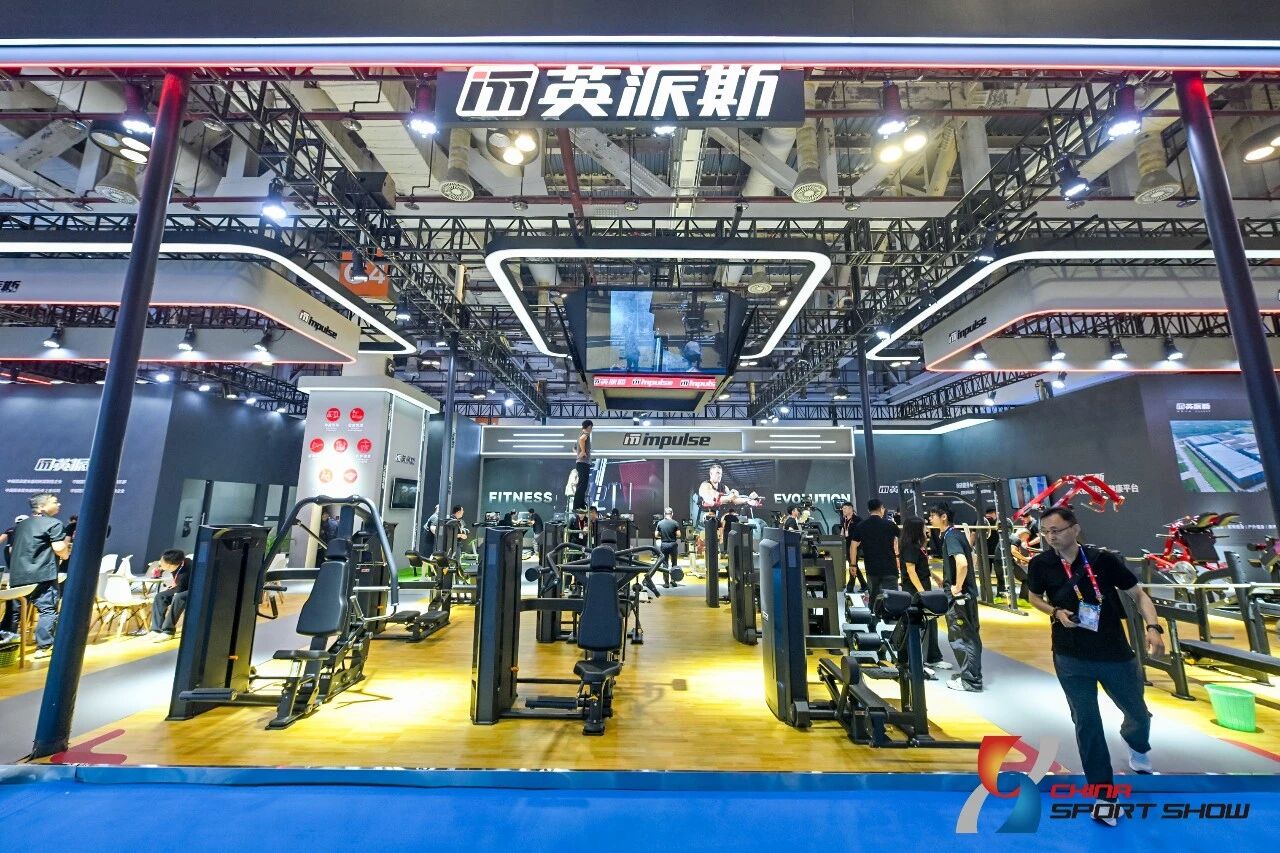
同属健身器材行业的英派斯今年上半年业绩承压,但核心商用产品营收稳健增长,营收占比近8成的海外市场同比增长11.97%,基本盘十分稳固。其在自主品牌产品全球化推进方面取得显著突破,上半年实现自主产品销售收入同比增长近8%,占海外销售收入比重近50%。此外,英派斯持续推进AI平台建设,加速推动健身服务向智能化、个性化升级。
大丰实业在“文化+科技”双轮驱动下,经营业绩稳步发展,也在加速向下游价值环节延伸。从“建设者”转向“运营者”,从硬件承制向内容创制转型,辅之以具身智能等科技应用,极大地拓展了业绩增长空间和发展想象力。
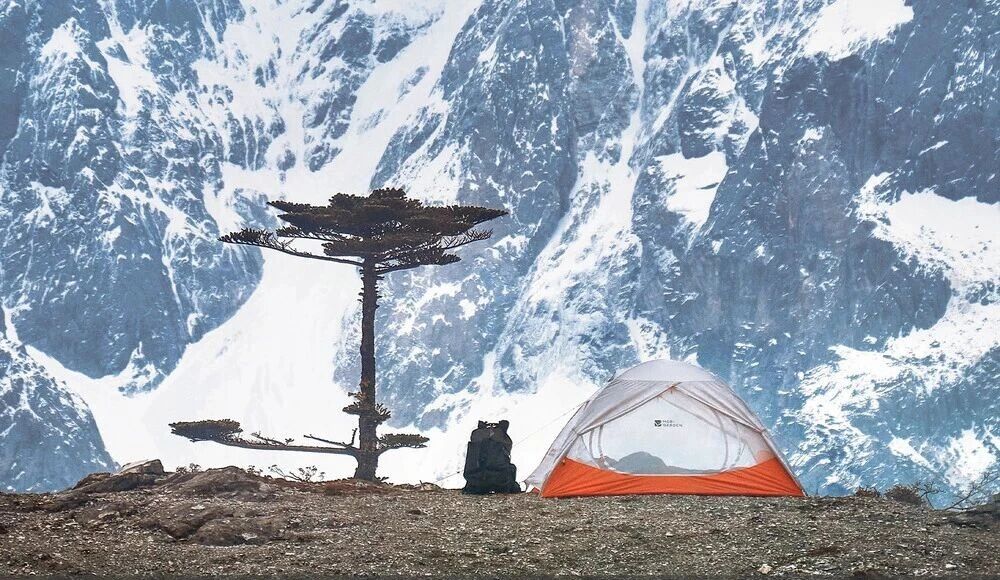
户外用品品牌牧高笛的打法则是“轻装上阵”。2020年开始的“户外热”,让牧高笛迎来了加速C端品牌建设的契机,但由于市场需求变化,其近年来业绩承压明显。今年上半年,牧高笛加速去库存,存货规模由年初的4.29亿元下降至3.09亿元,存货周转天数由去年同期的238天下降至160天,改善显著。同时,其短期借款规模、资产负债率均明显下降,去杠杆取得显著成效。
图源:牧高笛官网
康力源、三柏硕、金陵体育三家公司业务规模相对较小,抗风险能力较弱,业绩普遍承压,但其也在发生可喜转变。三柏硕全球扩张与品牌建设正在提速;康力源则加大了智能化相关投入,加速应用落地,推动产品升级;金陵体育订单增多,尤其是场馆设施业务更是迎来显著增长,未来有望受益于行业政策推动带来的需求提升。
在当前的市场环境下,这些转变正在变得愈发必要。在激烈的市场竞争、变幻莫测的国际形势下,以往“产品+渠道”的简单套路逐渐失效,上游原材料、下游税率、市场汇率等因素的小波动,也可能影响部分体育用品企业的利润空间。这种情况下,企业必须通过品牌化、国际化、科技化以提升产品附加值,博取更大的利润空间。从上半年经营情况来看,体育用品公司正在这些方向上加速布局。
与此同时,随着业务规模的扩大,参与国际化的程度越来越深,市场也对体育用品企业精细化管理和全方位能力提出了更高要求。
在整体经营情况向好的情况下,今年上半年体育用品上市公司业绩迎来普遍上涨。8家公司中,7家实现营收正增长,仅牧高笛因销售不及预期同比小幅下滑。在增长阵营中,舒华体育表现最为亮眼,营收同比增速达28.37%,大丰实业增速同样超过20%。
不过,在收入增长的同时,“增收不增利”成为行业最突出的共性特征。8家公司盈利端则大多出现同比下滑,仅有舒华体育和共创草坪实现净利润正增长,其余6家企业净利润均出现明显下降,其中三柏硕和金陵体育更是由盈转亏。
“增收不增利”的核心原因,在于成本上升与汇率波动。
成本方面,美伊冲突爆发后,伊朗宣布封锁霍尔木兹海峡,全球海运原油及液化天然气运输受阻,原油价格迅速攀升,涨幅巨大。这直接推高下游塑料粒子价格,同时间接带动焦煤、焦炭等替代能源价格上涨,进而推动钢材价格上扬,导致体育用品企业制造成本普遍抬升,毛利率大多下滑。仅共创草坪毛利率实现小幅提升,从33.24%增至33.95%。
共创草坪毛利率的逆势提升,为体育用品上市公司们提供了可借鉴案例。在聚焦全面降本,推动制造、研发、采购、销售全系统协同联动,深化节能降耗与消除浪费举措,并依托自建部分原料供应链体系,共创草坪有效地削弱了原材料塑料粒子价格上涨的影响。同时,其产品结构向高毛利的运动草倾斜,运动草收入增长18.76%,增速远超休闲草的7.41%。越南基地2026年起享受科技企业税收优惠,也对毛利率形成正向贡献。共创草坪的案例表明,在行业整体承压背景下,规模优势、产品结构优化和全球化产能布局可以有效对冲成本压力。
另一方面,汇率波动的影响更为显著。上半年人民币对美元、欧元明显升值对出口导向型企业产生了显著的利润侵蚀,普遍产生较大汇兑损失,财务费用大幅上升。康力源财务费用暴增376.61%、共创草坪汇兑损失2585万元、英派斯财务费用增长284.45%,均直接源于汇率波动。舒华体育、牧高笛因境内业务占比较高,财务费用增加额相对较小。
对于积极参与出口市场的体育用品制造类企业来说,今年上半年原材料成本和汇率波动造成的不利影响,提示着企业需要建立成熟稳健的风险管理策略,正确应用商品期货套期保值、外汇套期保值等衍生品工具,对冲价格、汇率波动风险。除这些工具外,企业还需要在内部经营、供应链、财务管理等多方面协同发力,通过精细化管理获取稳定利润。
除上述受到原材料成本波动和汇率波动影响的企业外,金陵体育则因为投资失利而录得亏损。金陵体育长期持有较大规模的交易性金融资产,其中包含上亿元的股票、基金等。今年上半年,资本市场的剧烈波动使其遭遇超过2000万元的账面亏损。
可以看到,原材料成本、汇率波动、投资损益等外部因素成为影响体育用品公司上半年净利润表现的主要原因。那么,如果暂时撇开这些外部因素,回到企业自身经营层面,上半年体育用品公司的实际表现又如何?
如果不考虑财务费用因素,今年上半年体育用品上市公司在费用控制上有了明显改善。
在营收普遍上涨的情况下,仅共创草坪、舒华体育因业务规模扩大销售费用出现明显上涨,金陵体育同比微涨,其他5家体育用品上市公司销售费用均同比出现不同程度的下降,这体现了各公司在收入增长和费用管控之间的平衡能力。在销售费用率上,除牧高笛因业务规模下滑导致销售费用率小幅提升外,其他企业销售费用率均出现下降。
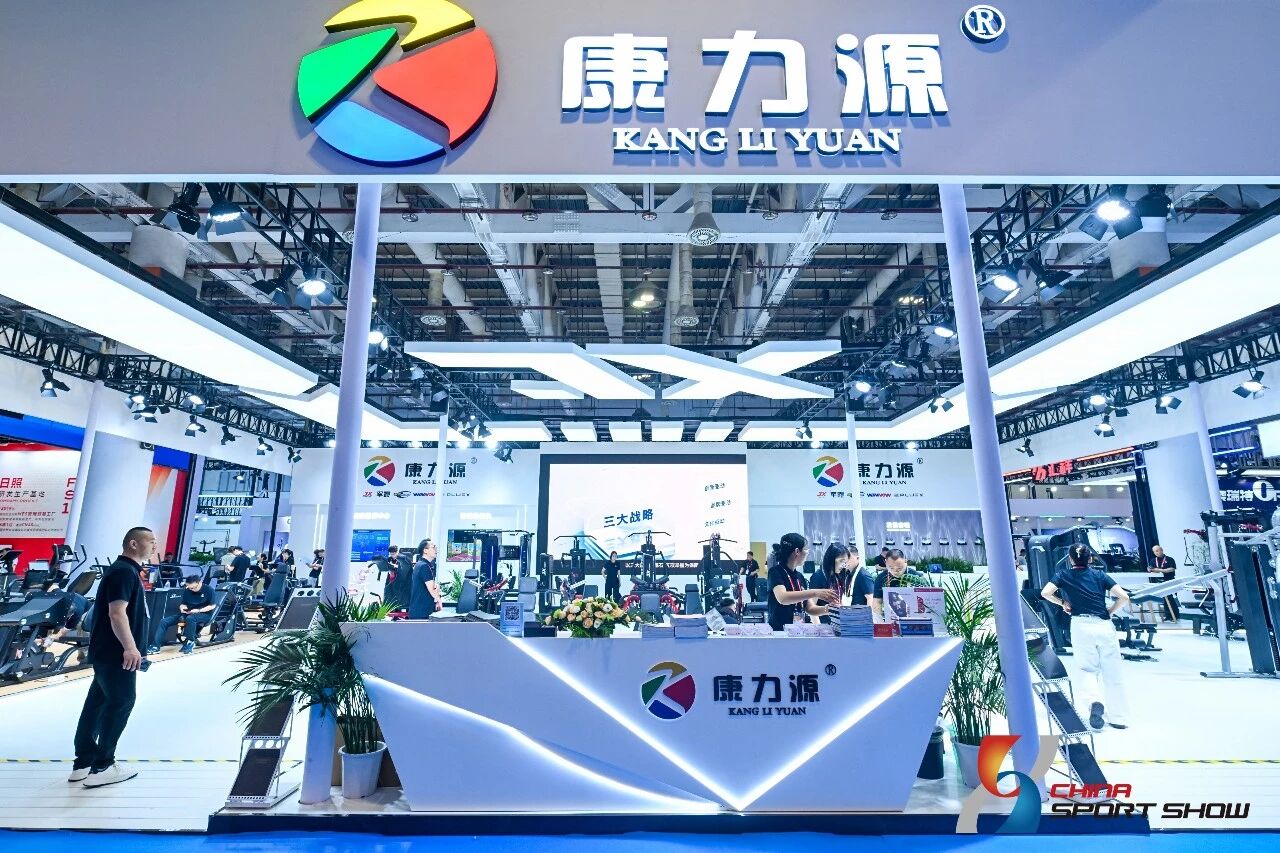
过往体育用品行业的增长高度依赖于渠道铺货和广告引流,尤其是像康力源这样从事跨境电商业务的企业,销售费用率长期高企。但今年上半年,体育用品企业纷纷缩减销售费用和销售费用率,意味着其正在从传统销售驱动型增长模式加速转型,聚焦效率提升,将预算投入更关键的领域,积蓄长期竞争力。
在管理费用上,8家体育用品上市公司同样取得了良好效果,管理费用上升和下降的企业各占一半。在管理费用率上,今年上半年除英派斯管理费用率微增外,其他7家企业管理费用率均出现下降。
管理费用率反映企业每实现一元收入所投入的管理成本,是衡量内部管理效率的重要标尺。近年来,体育用品企业们纷纷加速数字化建设,建设覆盖销售、供应链、财务等全链路数字化管理体系。数字化建设虽然会推高当期费用,但数字化转型的赋能中长期看有助于优化管理效率、抑制管理费用率的攀升。
除削减费用外,营收规模扩大带来的规模效应,同样能够驱动管理效率提升。以舒华体育为例,上半年其管理费用从5061万元提升至5560万元,但管理费用率却从8.24%下降至7.05%,公司收入规模的快速扩张摊薄了相对固定的管理成本,管理费用率从较高基数明显下降。这种下降反映了真实的经营杠杆效应,通过业务增长带来效率提升。
值得注意的是,在销售费用和管理费用普遍出现下滑的情况下,8家体育用品上市公司并未明显缩减研发费用,体现了对研发创新的高度重视。
今年上半年,大丰实业、舒华体育、三柏硕、金陵体育、康力源研发费用均同比增加,其中大丰实业研发费用规模稳居第一,上半年高达5809万元。康力源研发费用从去年同期的756万元增长至1117万元,增幅最大。
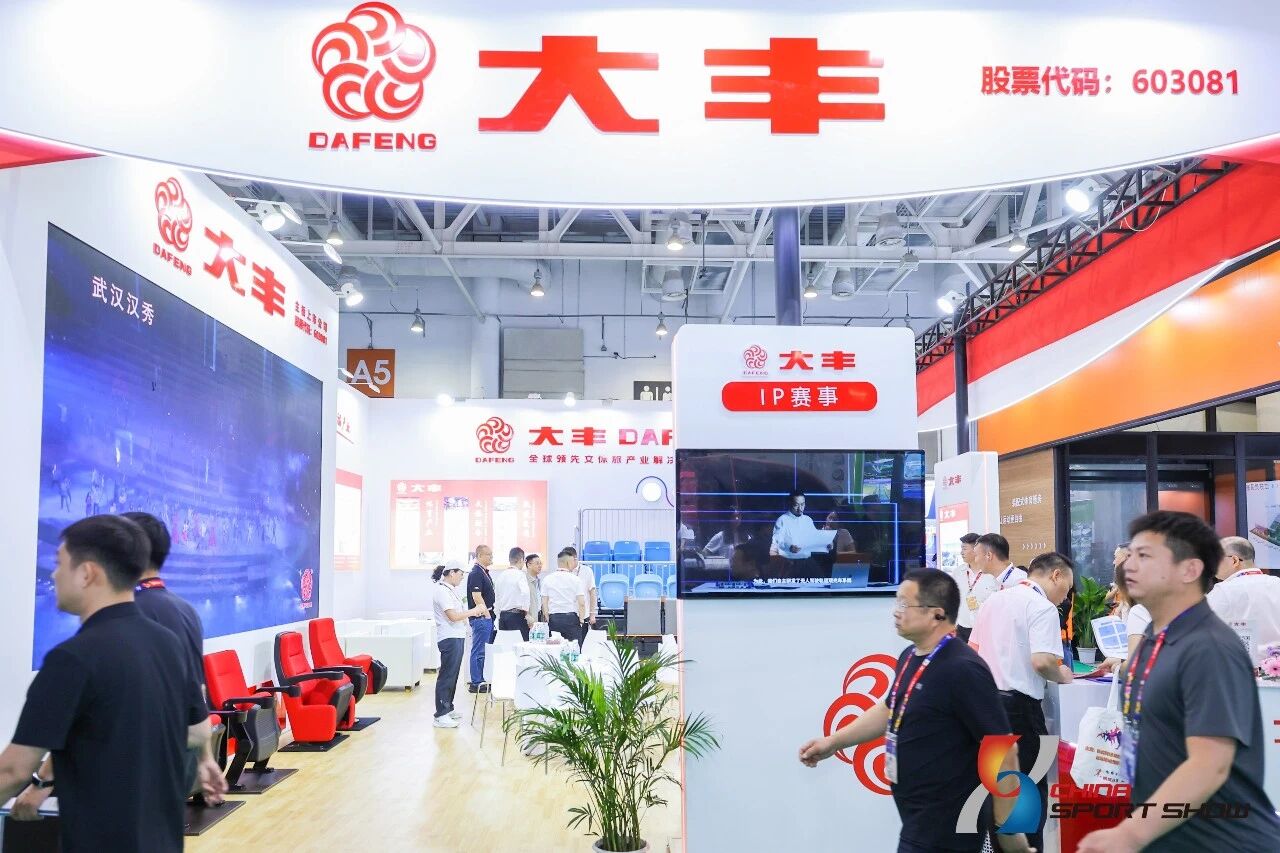
此前在接受投资者调研时,康力源表示2026年将加大研发投入,夯实长期发展动能。同时其表示,在研发端将加快传统器械提档升级,重点布局AI测训一体、智能力量、自适应阻尼等智能产品,完善家用/商用/康养全品类矩阵,适配居家、健身房、社区、校园等多元场景。
2026年上半年体育用品行业在费用管理上,降本增效是主旋律,研发投入是战略共识。在市场环境趋于复杂,业绩波动性显著提升的情况下,控制销售和管理费用成为提升运营效率的共同认知。
然而,即便在“节流”的大趋势下,多数企业仍选择加码研发,表明行业正将技术创新和产品升级视为驱动未来增长的核心引擎。这种“该省则省,该花则花”的策略,反映出体育用品行业正从粗放式增长加速向更注重效率与高质量发展的新阶段。
当前来看,行业正从“量价齐升”转向“以质取胜”;市场竞争也从“渠道和价格竞争”转向“品牌、技术和规模竞争”;商业模式从“硬件销售”转向“硬件+内容+服务+AI”的生态竞争。
在这一变革下,具备品牌力、技术储备和规模优势的龙头企业将持续扩大市场份额,而中小企业的生存空间将被进一步压缩,体育用品企业需要加速升级,才能在新竞争环境下取得领先优势,实现稳健增长。
展望未来,中国体育用品企业的前景不止于“量”的扩张,更是“质”的升级。当中国体育用品品牌能够为全球消费者带来运动幸福感之时,体育用品行业也将迎来价值重估与全球引领的质变。
图文来源网络 如有侵权 请联系删除
本行业信息均来源于网络,不代表本会观点,内容仅供参。
Copyright © 2013-2026 中国体育用品业联合会 版权所有 ( 京ICP备05083596号-1)


